Sehr geehrter Herr Koch,
vielen Dank für Ihren Anruf.
Wie telefonisch besprochen kommen wir gerne noch mal per E-Mail auf Sie zu.
Sie hinterfragen die Kaufabrechnung der 7 % Beate Uhse AG Anleihen von 2014 (2017-2019), WKN A12T1W.
Die Kaufabrechnung der Anleihe ist korrekt. Gerne erläutern wir Ihnen die Hintergründe.
Sie orderten am 07.07.2016 die o. g. Anleihe, welche mit der Valuta 11.07.2016 ausgeführt wurde. Mit dem Kauf haben Sie dem Verkäufer für zwei Tage Zinsen gezahlt. Aufgrund der Zahlung haben Sie in 2017 Anspruch auf die gesamte Zinszahlung, sofern Sie die Anleihe bis zur nächsten Kuponauszahlung halten.
Da parallel zu Ihrem Kauf die Zinszahlung für das Geschäftsjahr vom 09.07.2015 bis 08.07.2016 fällig wurde, erhielten Sie in Ihrer Abrechnung die Information: „Ohne nächstfälligen Kupon“.
Dieses besagt nur, dass Sie die aktuelle Zinszahlung für das Geschäftsjahr vom 09.07.2015 bis 08.07.2016 nicht erhalten. Die Zinsen wurden per Buchungstag 22.07.2016 an alle berechtigten Anleger ausgezahlt. Auf diese Zinszahlung haben Sie keinen Anspruch.
Wir hoffen, Ihnen mit diesen Informationen weitergeholfen zu haben, und stehen Ihnen gerne für weitergehende Fragen zur Verfügung.
Mit freundlichen Grüßen
Donnerstag, 28. Juli 2016

Dienstag, 26. Juli 2016
Zur Abtretung einer IHTSV auch ohne Übergabe der Urkunde....XI ZR 160/12 RN 15 - 17 (Argentinien)
Der erkennende Senat hat daneben für die in Zinsscheinen verbrieften
und die sich aus Globalurkunden ergebenden Zinsansprüche entschieden, dass
diese auch ohne weiteres nach § 398 BGB abtretbar sind (Senatsbeschluss
vom 21. September 2010 - XI ZR 6/10, juris; vgl. auch Senatsurteil vom 25. November
2008 - XI ZR 413/07, WM 2009, 259 Rn. 15), so dass der Zessionar in
diesem Fall analog § 952 Abs. 2 BGB Eigentum an der Urkunde erwirbt.
(2) Die Möglichkeit der Übertragung des in einer Inhaberschuldverschreibung
verbrieften Rechts durch Zession nach § 398 BGB entspricht auch der
herrschenden Meinung im Schrifttum (Baumbach/Hefermehl/Casper, Wechselgesetz,
Scheckgesetz, Recht der kartengestützten Zahlungen, 23. Aufl., WPR
Rn. 34; Bezzenberger in Schmidt/Lutter, Aktiengesetz, 2. Aufl., § 68 Rn. 6;
Eder, NZG 2004, 107, 108 ff.; Franz in Wachter, AktG, § 10 Rn. 17; Gehrlein in
BeckOK BGB, Stand 1. Februar 2013, § 793 Rn. 3; Grigoleit/Rachlitz in
Grigoleit, Aktiengesetz, § 68 Rn. 31; Groß in Happ, Aktienrecht, 3. Aufl., S. 617;
Habersack/Mayer, WM 2000, 1678, 1682; Hirte/Knof, WM 2008, 7, 9;
Hueck/Canaris, Recht der Wertpapiere, 12. Aufl., § 2 III 3 a; Hüffer, Aktiengesetz,
9. Aufl., § 68 Rn. 3; KK-AktG/Lutter/Drygala, 3. Aufl., Anh. § 68 Rn. 17;
Staudinger/Marburger, BGB, Neubearbeitung 2009, Vorbem zu §§ 793 ff. Rn. 7,
20; Mentz/Fröhling, NZG 2002, 201, 202; Modlich, DB 2002, 671, 672 f.; MüllerChristmann/Schnauder,
Wertpapierrecht, Rn. 32; Nodoushani, WM 2007, 289,
293, 296; Pour Rafsendjani/Eulenburg in jurisPK-BGB, 6. Aufl., § 793 Rn. 36,
51, 79; Servatius in Wachter, AktG, § 68 Rn. 4; Solveen in Hölters, Aktiengesetz,
§ 10 Rn. 13; Palandt/Sprau, BGB, 72. Aufl., § 793 Rn. 9; Stupp, DB 2006,
655; Wiesner/Kraft in Münchener Handbuch des Gesellschaftsrechts, 3. Aufl.,
Band 4, § 14 Rn. 5; Zöllner, Wertpapierrecht, 14. Aufl., § 2 II 1 b; offen
MünchKommBGB/Roth, 6. Aufl., § 398 Rn. 28, 37; Scherer in Ebenroth/
Boujong/Joost/Strohn, HGB, 2. Aufl., Band 2, BankR VI § 5 DepotG Rn. VI 457
und § 6 DepotG Rn. VI 473; Seiler/Kniehase in Schimansky/Bunte/Lwowski,
15
16
- 11 -
Bankrechts-Handbuch, 4. Aufl., § 104 Rn. 88). Dagegen hält die Gegenansicht
die §§ 398 ff. BGB auf Inhaberpapiere für nicht anwendbar (NK-BGB/Kreße/
B. Eckardt, 2. Aufl., § 398 Rn. 10; Hk-BGB/Schulze, 7. Aufl., § 793 Rn. 1;
Jauernig/Stadler, BGB, 14. Aufl., § 793 Rn. 6; Erman/Wilhelmi, BGB, 13. Aufl.,
§ 793 Rn. 6; wohl auch Böttcher, DepotG, 1. Aufl., § 5 Rn. 5; Einsele, WM
2001, 7, 11 ff.; Hopt in Baumbach/Hopt, HGB, 35. Aufl., § 5 DepotG Rn. 3, § 6
DepotG Rn. 2; Wehowsky in Erbs/Kohlhaas, Strafrechtliche Nebengesetze,
Stand: 191. Ergänzungslieferung 2012, § 5 DepotG Rn. 5, § 6 DepotG Rn. 2).
bb) Der Senat hält an seiner Auffassung fest, dass die Übertragung einer
wertpapierrechtlich in einer Inhaberschuldverschreibung (§ 793 BGB) verbrieften
Forderung wie auch der in einer selbständigen Urkunde verbriefte Zinsanspruch
(§ 803 BGB) durch Einigung und Übergabe der Wertpapierurkunde oder
ein Übergabesurrogat nach §§ 929 ff. BGB oder aber durch Abtretung der verbrieften
Forderung nach § 398 BGB erfolgen kann. Soweit das Senatsurteil vom
25. November 2008 (XI ZR 413/07, WM 2009, 259 Rn. 15) dahin verstanden
werden könnte, dass die Wirksamkeit einer Abtretung nach § 398 BGB auch die
Übergabe der Urkunde voraussetzt, nimmt der Senat davon Abstand. Vielmehr
erfordert die wirksame Übertragung einer in einer Inhaberschuldverschreibung
verbrieften Forderung durch Zession neben dem Abtretungsvertrag weder eine
Übergabe der Urkunde noch das Vorliegen eines Übergabesurrogats wie etwa
in Form einer Umbuchung des jeweiligen Miteigentumsanteils in den betreffenden
Depots. Dies setzen weder § 398 BGB noch Vorschriften des Depotgesetzes
voraus.
Montag, 25. Juli 2016
Nach der reinen Lehre des BGB kauft man den fälligen Kupon mit, wenn er am record date nicht eingelöst wird.
Ich habe das hier nicht weiter verfolgt.
Nach der reinen Lehre des BGB kauft man den fälligen Kupon mit, wenn er am record date nicht eingelöst wird. Ich hatte das bei KTG Agrar schon mal ausführlich durchleuchtet.
Da dieser Punkt jedoch in Literatur und Rechtsprechung nicht gefestigt ist, herrscht in der Praxis gewisse Willkür …
Von: Rolf Koch [mailto:rolfjkoch@web.de]
Gesendet: Dienstag, 26. Juli 2016 01:33
Gesendet: Dienstag, 26. Juli 2016 01:33
Danke nn,
bei beate ist doch die entscheidende frage ob die bondholder am exday (7 oder 8 oder 9 bzw mo 11.7) den verspätet bezahlten coupon kriegen oder ob dieser anspruch an den neuen käufer nach dem exday übergehen ?
grüsse
rolf
Rolf J. Koch
0151 461 9 56 56
0151 461 9 56 56
Ein wenig Stückzinstheorie.....
Am Montag, den 7. Oktober 2002 wird durch ein Kreditinstitut im Kundenauftrag über die Börse gekauft:
10.000 € 6,25 % Inhaberschuldverschreibung v. 96/06, + 18.01. ff, ganzj., endfällig, Tilgung zu pari,
Erwerbskurs 108,50.
Das heißt:
10.000 € 6,25 % Inhaberschuldverschreibung v. 96/06, + 18.01. ff, ganzj., endfällig, Tilgung zu pari,
Erwerbskurs 108,50.
Das heißt:
- Nennwert 10.000 €,
- Nominalzinssatz 6,25 % p.a.,
- Zinsen werden jährlich am 18.01. gezahlt,
- der nächstfolgende Zinssschein sowie alle weiteren Zinsscheine werden mitgeliefert,
- die Anleihe hat eine Gesamtlaufzeit von 10 Jahren und
wird am 18.01.2006 zum Nennwert zurückgezahlt.
Der Kurswert der Anleihe wird errechnet:
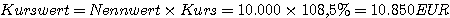
Stückzinsen
Der Erwerb der Anleihe erfolgt im Beispiel zwischen zwei Zinsterminen.
Seit dem letzten Zinstermin sind Zinsansprüche des Verkäufers gegenüber dem Emittenten der Anleihe entstanden. Mit Übergabe des Wertpapiers werden alle darin verbrieften Rechte (also auch der Anspruch, beim nächsten Zinstermin Zinsen für ein komplettes Laufzeitjahr zu erhalten), auf den neuen Inhaber des Papiers übertragen. Der Preis hierfür wird dem Käufer der Anleihe zusätzlich zum Kurswert in Rechnung gestellt. Der Käufer bezahlt quasi einen Preis für den mitgelieferten nächstfälligen Zinssschein.
Der Abrechnung zwischen Käufer und Verkäufer liegt folgendes Zeitschema zugrunde:
Der Erwerb der Anleihe erfolgt im Beispiel zwischen zwei Zinsterminen.
Seit dem letzten Zinstermin sind Zinsansprüche des Verkäufers gegenüber dem Emittenten der Anleihe entstanden. Mit Übergabe des Wertpapiers werden alle darin verbrieften Rechte (also auch der Anspruch, beim nächsten Zinstermin Zinsen für ein komplettes Laufzeitjahr zu erhalten), auf den neuen Inhaber des Papiers übertragen. Der Preis hierfür wird dem Käufer der Anleihe zusätzlich zum Kurswert in Rechnung gestellt. Der Käufer bezahlt quasi einen Preis für den mitgelieferten nächstfälligen Zinssschein.
Der Abrechnung zwischen Käufer und Verkäufer liegt folgendes Zeitschema zugrunde:

Erfüllung durch
Lieferung u. Zahlung | |||||||||||||||||||
+ 2 Börsentage
| |||||||||||||||||||
  | |||||||||||||||||||
Stückzinsvaluta
| |||||||||||||||||||
- 1
| Kalendertag | ||||||||||||||||||
Zinstermin
|
Handelstag
(Verpflichtungs- geschäft) |  |
Zinstermin
| ||||||||||||||||
18.01.2002
|
07.10.02
|
09.10.02
|
18.01.2003
| ||||||||||||||||
| 08.10.02 | |||||||||||||||||||
Verkäufer hat noch bis einschließlich 1 Tag vor Erhalt des Kaufpreises Anspruch auf anteilige Stückzinsen, also
für die Zeit von einschließlich 18.01.2002 bis einschließlilch 08.10.2002 also für 264 Tage |
Zinsanspruch des Käufers beginnt mit Zahlung des Kaufpreises.
Ihm stehen deshalb die Zinsen zu für die Zeit von einschließlich 09.10.2002 bis einschließlich 17.01.2003, also für 101 Tage | ||||||||||||||||||
Hieraus lassen sich die Stückzinsen ermitteln: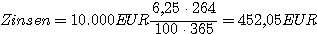 | |||||||||||||||||||

Abrechnung für den Verkäufer
|
Abrechnung für den Käufer
| |||
Kurswert
|
10.850,00 €
|
Kurswert
|
10.850,00 €
| |
+ Stückzinsen
|
452,05 €
|
+ Stückzinsen
|
452,05 €
| |
= ausmachender Betrag
|
11.302,05
|
= ausmachender Betrag
|
11.302,05 €
| |
- Provision
|
54,25 €
|
+ Provision
|
54,25 €
| |
- Maklercourtage
|
7,50 €
|
+ Maklercourtage
|
7,50 €
| |
= Gutschrift Val. 09.10.02
|
11.240,30 €
|
= Belastung Val. 09.10.02
|
11.363,80 €
| |
| Am 18.01.2003 wird der Käufer für ein komplettes Jahr 6,5 % Zinsen auf den Nennwert erhalten, | ||||
| also |
625,00 €.
| |||
| Abzüglich der gezahlten Stückzinsen resultiert daraus der Zinsbetrag |
452,05 €
| |||
| für 101 Tage |
172,95 €
| |||
Sie können mit Hilfe einer  Excel-Tabelle die Stückzinsberechnung ausgiebig und komfortabel üben.
Die Tabelle enthält weitere Arbeitsblätter zur (Effektiv-)Zinsberechnung bei festverzinslichen Wertpapieren.
Excel-Tabelle die Stückzinsberechnung ausgiebig und komfortabel üben.Die Tabelle enthält weitere Arbeitsblätter zur (Effektiv-)Zinsberechnung bei festverzinslichen Wertpapieren.
Die erforderlichen Buchungen des Kreditinstituts finden Sie  HIER.
HIER.Sonntag, 24. Juli 2016

Bekanntmachung des Beschlusses der zweiten Anleihegläubigerversammlung vom 6. Juli 2016
| Name | Bereich | Information | V.-Datum | Relevanz |
|---|---|---|---|---|
| Beate Uhse Aktiengesellschaft Hamburg | Kapitalmarkt | Bekanntmachung des Beschlusses der zweiten Anleihegläubigerversammlung vom 6. Juli 2016 ISIN: DE000A12T1W6 / WKN: A12T1W | 11.07.2016 |
 Beate Uhse AktiengesellschaftHamburg
Bekanntmachung des Beschlusses
|
| "2. |
Beschlussfassung über die Bestellung eines Gemeinsamen Vertreters für alle Anleihegläubiger der Beate-Uhse-Anleihe
Ziffer 2.1
Die One Square Advisory Services GmbH mit Sitz in München, eingetragen im Handelsregister des Amtsgerichts München unter der Registernummer HRB 207387, geschäftsansässig: Theatinerstr. 36, 80333 München, wird zum gemeinsamen Vertreter für alle Anleihegläubiger ("Gemeinsamer Vertreter") bestellt.
Der Umfang der Aufgaben und Befugnisse des Gemeinsamen Vertreters richtet sich nach den Bestimmungen des Schuldverschreibungsgesetzes (SchVG).
Der Gemeinsame Vertreter erhält eine angemessene Vergütung. Die Haftung des Gemeinsamen Vertreters ist auf Vorsatz und grobe Fahrlässigkeit beschränkt; die Haftung für grobe Fahrlässigkeit ist summenmäßig auf EUR 1.000.000,00 (in Worten: Euro eine Million) begrenzt.
Ziffer 2.2
Ziffer 2.3
Die Beschlussfassung zu Ziffer 2.1 erlangt unabhängig von der Beschlussfassung zu Ziffer 2.2 Wirksamkeit."
|
Hamburg, im Juli 2016
Beate Uhse AG
– Der Vorstand –
Auch diesmal war das Quroum eigentlich nicht erreicht worden, weil statt der erforderlichen 25 Prozent des Volumens nur 21 Prozent vertreten waren. Ob dies Folgen für die Beschlüsse hat, ist nicht klar.
Gläubiger entscheidenBeate Uhse kann Sanierung fortsetzen
Beim Erotik-Händler Beate Uhse kriselt es schon länger, das Unternehmen schrumpft. Nun haben Gläubiger den Aufschub einer Zinszahlung gebilligt - über einen „Mittelsmann“.
06.07.2016
Der Erotik-Händler Beate Uhse kann die Sanierung seines Unternehmens fortsetzen. Bei einem zweiten Gläubigertreffen billigten die Investoren am Mittwoch in Hamburg, dass der Vorstand mit einem Vertreter aller Anleihegläubiger ein entsprechendes Konzept ausarbeitet. Das Unternehmen kann damit auch fällige Zinszahlungen aufschieben. Die Verpflichtungen im Volumen von mehr als 2,0 Millionen Euro für eine 2014 heraus gegebene Anleihe wären an diesem Samstag fällig geworden.
Mit der Ausarbeitung des Sanierungsplans wurde die Beratungsfirma One Square Advisory Services GmbH (München) beauftragt. Diese ist bei fast allen angeschlagenen Mittelstandsanleihen der vergangenen Jahre tätig geworden. Das Konzept muss dann von einer weiteren Gläubigerversammlung abgesegnet werden. Damit wird frühestens im September gerechnet.
Beate Uhse wollte sich die Zinszahlung bis Ende August mit einem entsprechenden Antrag stunden lassen. Auch wenn die Gläubigerversammlung am Mittwoch hierfür mit einem anwesenden Kapital von 6,3 Millionen Euro (20,93 Prozent) nicht beschlussfähig war, kommt es dennoch zum Aufschub der Zahlungen: Der eingesetzte Berater ist ermächtigt, Zinszahlungen für die Gläubiger einzufordern und Kündigungsrechte auszusetzen. Dadurch könne er nun den richtigen Zeitpunkt für die Zahlungen festlegen, erläuterte ein Unternehmenssprecher. Die Münchner Firma ist hierzu längstens bis zum 31. Oktober befugt.
Die Anleihe hat ein Volumen von 30 Millionen Euro, für die bei einer Laufzeit von fünf Jahren ein jährlicher Zins von 7,75 Prozent versprochen wurde. Von der Zinsstundung hatte sich das Unternehmen im Vorfeld die Chance versprochen, "die Restrukturierung der Beate Uhse AG erfolgreich umsetzen zu können". Das erneute Gläubigertreffen war erforderlich geworden, weil zu einem ersten Termin am 8. Juni nicht genügend Teilnehmer erschienen waren.
Auch diesmal war das Quroum eigentlich nicht erreicht worden, weil statt der erforderlichen 25 Prozent des Volumens nur 21 Prozent vertreten waren. Ob dies Folgen für die Beschlüsse hat, ist nicht klar.
Das von 1946 an von Beate Uhse (1919-2001) in Flensburg aufgebaute Erotikunternehmen ist immer noch sehr bekannt, doch die Geschäfte gerieten mit dem zunehmenden Internethandel in den vergangenen Jahren unter Druck. Wesentliche Bereiche der Vergangenheit wie das DVD-Geschäft sind weitgehend weggefallen, den Versandkatalog gibt es seit Februar nicht mehr. Vorstandschefs wechselten, der Firmensitz wurde von Flensburg nach Hamburg verlegt und mehr als 150 Stellen der zuletzt knapp 600 gestrichen.
Mehr zum Thema
Wegen der Schließung von 16 der 78 Filialen wird für das laufende Jahr ein weiterer Umsatzrückgang auf 115 bis 120 Millionen Euro erwartet (2015: 129 Millionen Euro). Die "finanzielle Restrukturierung" müsse jetzt umgesetzt werden, um die Rentabilität und Liquidität nachhaltig zu verbessern, hatte das Unternehmen nach dem ersten Quartal im Mai mitgeteilt. 2015 hatte Beate Uhse einen Verlust von 18,4 Millionen Euro in den Büchern, die Eigenkapitalquote im Konzern sank von 28,2 auf 11,4 Prozent.
Abonnieren
Posts (Atom)